

Habrá nuevos tipos reducidos a aplicar según el tamaño y la facturación del negocio
Hacienda dará un respiro a los talleres de lunas con una significativa rebaja en el Impuesto de Sociedades a partir del 1 de enero de 2027
Las pymes y microempresas, como son la gran mayoría de los talleres de lunas españoles, recibirón un pequeño alivio en sus cuentas por parte de Hascienda gracias a una nueva reducción del Impuesto sobre Sociedades a partir del 1 de enero de 2027.
La rebaja forma parte del calendario aprobado por la Ley 7/2024 y reducirá progresivamente los tipos aplicables a las empresas de menor tamaño. El porcentaje dependerá de la facturación, la base imponible y el régimen fiscal de cada sociedad.
Esta modificación puede suponer un ahorro para numerosos negocios, aunque será necesario comprobar qué tipo corresponde en cada caso y distinguir entre el ejercicio en el que se genera el beneficio y el momento en el que se presenta la declaración.
Nuevos tipos para las microempresas en 2027
Las sociedades cuyo importe neto de la cifra de negocios del periodo anterior sea inferior a un millón de euros aplicarán una escala con dos tramos:
Un 17 % sobre los primeros 50.000 euros de base imponible.
Un 20 % sobre la parte restante de la base imponible.
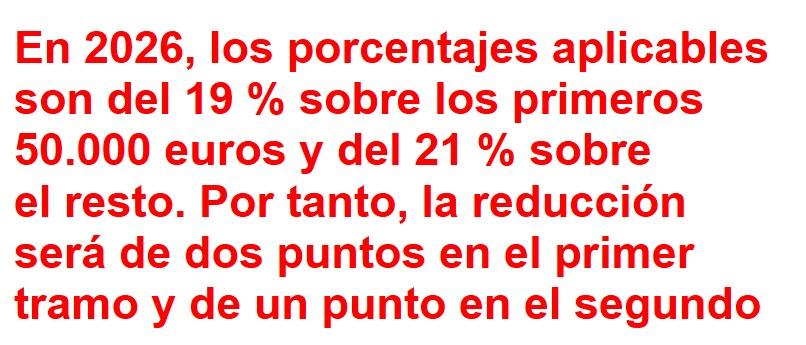
En 2026, los porcentajes aplicables son del 19 % sobre los primeros 50.000 euros y del 21 % sobre el resto. Por tanto, la reducción será de dos puntos en el primer tramo y de un punto en el segundo.
Es importante no confundir la base imponible con la facturación. El límite de 50.000 euros se aplica sobre el beneficio sujeto a tributación después de realizar los correspondientes ajustes fiscales, no sobre los ingresos totales obtenidos por la empresa.
Las entidades de reducida dimensión tributarán al 22 %
Las sociedades que cumplan los requisitos para ser consideradas entidades de reducida dimensión también tendrán una nueva rebaja.
Con carácter general, este régimen se aplica a las empresas cuyo importe neto de la cifra de negocios del periodo anterior sea inferior a diez millones de euros, siempre que se cumplan las condiciones previstas en la Ley del Impuesto sobre Sociedades.
Estas entidades tributarán:
Al 23 % en los periodos impositivos iniciados en 2026.
Al 22 % en los periodos impositivos iniciados en 2027.
Al 21 % en 2028.
Al 20 % a partir de 2029.
La reducción se aplicará de manera progresiva hasta alcanzar el tipo definitivo previsto por la normativa.
¿Cuánto puede ahorrar una microempresa?
Una microempresa con una base imponible de 80.000 euros tendría, antes de aplicar posibles deducciones, bonificaciones o ajustes, el siguiente resultado orientativo:
Con los tipos de 2026
Primeros 50.000 euros al 19 %: 9.500 euros.
Restantes 30.000 euros al 21 %: 6.300 euros.
Cuota resultante: 15.800 euros.
Con los tipos de 2027
Primeros 50.000 euros al 17 %: 8.500 euros.
Restantes 30.000 euros al 20 %: 6.000 euros.
Cuota resultante: 14.500 euros.
En este ejemplo, la reducción supondría un ahorro de 1.300 euros.
El resultado real dependerá de la situación fiscal de cada sociedad, de los ajustes realizados sobre el resultado contable y de las deducciones o incentivos que puedan aplicarse.
¿Cuándo se reflejará la rebaja?
Los nuevos tipos se aplicarán a los periodos impositivos que comiencen durante 2027.
En las sociedades cuyo ejercicio fiscal coincida con el año natural, la declaración presentada en 2027 corresponderá todavía a los beneficios obtenidos durante 2026. Por tanto, se aplicarán los porcentajes correspondientes a ese ejercicio:
Un 19 % y un 21 % para las microempresas.
Un 23 % para las entidades de reducida dimensión.
La nueva rebaja se aplicará a los beneficios generados durante 2027, cuya declaración anual se presentará, con carácter general, en 2028.
La rebaja no se aplica directamente a todos los autónomos
Esta reducción afecta al Impuesto sobre Sociedades y, por tanto, a las sociedades que cumplan los requisitos establecidos.
Los autónomos que desarrollan su actividad como personas físicas no tributan por el Impuesto sobre Sociedades, sino por el IRPF. En consecuencia, estos nuevos porcentajes no se aplicarán directamente a su declaración.
Sí pueden afectar a los autónomos societarios cuando la empresa en la que participan reúna las condiciones necesarias para tributar como microempresa o entidad de reducida dimensión.
Existen empresas con tipos diferentes
La facturación no es el único elemento que debe tenerse en cuenta. Algunas entidades aplican porcentajes específicos debido a su naturaleza o situación fiscal.
Entre otros supuestos:
Las entidades de nueva creación que cumplan los requisitos mantienen un tipo del 15 % durante el primer ejercicio con base imponible positiva y el siguiente.
Las entidades patrimoniales continúan tributando al 25 %.
Las cooperativas fiscalmente protegidas cuentan con reglas y porcentajes específicos.
Determinadas entidades pueden estar sujetas a otros tipos especiales.
Por ello, no todas las sociedades con una facturación inferior a un millón o diez millones de euros aplicarán automáticamente los nuevos porcentajes.
¿Qué ocurre con los pagos fraccionados?
Los tipos anuales del Impuesto sobre Sociedades no deben confundirse con los porcentajes utilizados para calcular los pagos fraccionados de abril, octubre y diciembre.
La normativa contempla distintas modalidades para calcular estos anticipos. En algunos casos se utiliza la cuota de la última declaración presentada y, en otros, la base imponible acumulada durante el ejercicio.
La rebaja puede afectar a determinados pagos calculados sobre la base imponible del periodo, pero no significa que todas las pymes deban aplicar directamente un 17 %, un 20 % o un 22 % en sus pagos a cuenta.
Una oportunidad para planificar el próximo ejercicio
La reducción del Impuesto sobre Sociedades puede permitir que pymes y microempresas dispongan de más recursos para invertir, contratar, mejorar su liquidez o consolidar su actividad.
Antes de calcular el posible ahorro, conviene revisar:
La cifra de negocios del periodo anterior.
La base imponible prevista.
El régimen fiscal aplicable.
Las deducciones y bonificaciones disponibles.
La modalidad utilizada para los pagos fraccionados.
La fecha de inicio y cierre del ejercicio fiscal.
Fuente: Autónomos y Emprendedor
Las pymes y microempresas, como son la gran mayoría de los talleres de lunas españoles, recibirón un pequeño alivio en sus cuentas por parte de Hascienda gracias a una nueva reducción del Impuesto sobre Sociedades a partir del 1 de enero de 2027.
La rebaja forma parte del calendario aprobado por la Ley 7/2024 y reducirá progresivamente los tipos aplicables a las empresas de menor tamaño. El porcentaje dependerá de la facturación, la base imponible y el régimen fiscal de cada sociedad.
Esta modificación puede suponer un ahorro para numerosos negocios, aunque será necesario comprobar qué tipo corresponde en cada caso y distinguir entre el ejercicio en el que se genera el beneficio y el momento en el que se presenta la declaración.
Nuevos tipos para las microempresas en 2027
Las sociedades cuyo importe neto de la cifra de negocios del periodo anterior sea inferior a un millón de euros aplicarán una escala con dos tramos:
Un 17 % sobre los primeros 50.000 euros de base imponible.
Un 20 % sobre la parte restante de la base imponible.
En 2026, los porcentajes aplicables son del 19 % sobre los primeros 50.000 euros y del 21 % sobre el resto. Por tanto, la reducción será de dos puntos en el primer tramo y de un punto en el segundo.
Es importante no confundir la base imponible con la facturación. El límite de 50.000 euros se aplica sobre el beneficio sujeto a tributación después de realizar los correspondientes ajustes fiscales, no sobre los ingresos totales obtenidos por la empresa.
Las entidades de reducida dimensión tributarán al 22 %
Las sociedades que cumplan los requisitos para ser consideradas entidades de reducida dimensión también tendrán una nueva rebaja.
Con carácter general, este régimen se aplica a las empresas cuyo importe neto de la cifra de negocios del periodo anterior sea inferior a diez millones de euros, siempre que se cumplan las condiciones previstas en la Ley del Impuesto sobre Sociedades.
Estas entidades tributarán:
Al 23 % en los periodos impositivos iniciados en 2026.
Al 22 % en los periodos impositivos iniciados en 2027.
Al 21 % en 2028.
Al 20 % a partir de 2029.
La reducción se aplicará de manera progresiva hasta alcanzar el tipo definitivo previsto por la normativa.
¿Cuánto puede ahorrar una microempresa?
Una microempresa con una base imponible de 80.000 euros tendría, antes de aplicar posibles deducciones, bonificaciones o ajustes, el siguiente resultado orientativo:
Con los tipos de 2026
Primeros 50.000 euros al 19 %: 9.500 euros.
Restantes 30.000 euros al 21 %: 6.300 euros.
Cuota resultante: 15.800 euros.
Con los tipos de 2027
Primeros 50.000 euros al 17 %: 8.500 euros.
Restantes 30.000 euros al 20 %: 6.000 euros.
Cuota resultante: 14.500 euros.
En este ejemplo, la reducción supondría un ahorro de 1.300 euros.
El resultado real dependerá de la situación fiscal de cada sociedad, de los ajustes realizados sobre el resultado contable y de las deducciones o incentivos que puedan aplicarse.
¿Cuándo se reflejará la rebaja?
Los nuevos tipos se aplicarán a los periodos impositivos que comiencen durante 2027.
En las sociedades cuyo ejercicio fiscal coincida con el año natural, la declaración presentada en 2027 corresponderá todavía a los beneficios obtenidos durante 2026. Por tanto, se aplicarán los porcentajes correspondientes a ese ejercicio:
Un 19 % y un 21 % para las microempresas.
Un 23 % para las entidades de reducida dimensión.
La nueva rebaja se aplicará a los beneficios generados durante 2027, cuya declaración anual se presentará, con carácter general, en 2028.
La rebaja no se aplica directamente a todos los autónomos
Esta reducción afecta al Impuesto sobre Sociedades y, por tanto, a las sociedades que cumplan los requisitos establecidos.
Los autónomos que desarrollan su actividad como personas físicas no tributan por el Impuesto sobre Sociedades, sino por el IRPF. En consecuencia, estos nuevos porcentajes no se aplicarán directamente a su declaración.
Sí pueden afectar a los autónomos societarios cuando la empresa en la que participan reúna las condiciones necesarias para tributar como microempresa o entidad de reducida dimensión.
Existen empresas con tipos diferentes
La facturación no es el único elemento que debe tenerse en cuenta. Algunas entidades aplican porcentajes específicos debido a su naturaleza o situación fiscal.
Entre otros supuestos:
Las entidades de nueva creación que cumplan los requisitos mantienen un tipo del 15 % durante el primer ejercicio con base imponible positiva y el siguiente.
Las entidades patrimoniales continúan tributando al 25 %.
Las cooperativas fiscalmente protegidas cuentan con reglas y porcentajes específicos.
Determinadas entidades pueden estar sujetas a otros tipos especiales.
Por ello, no todas las sociedades con una facturación inferior a un millón o diez millones de euros aplicarán automáticamente los nuevos porcentajes.
¿Qué ocurre con los pagos fraccionados?
Los tipos anuales del Impuesto sobre Sociedades no deben confundirse con los porcentajes utilizados para calcular los pagos fraccionados de abril, octubre y diciembre.
La normativa contempla distintas modalidades para calcular estos anticipos. En algunos casos se utiliza la cuota de la última declaración presentada y, en otros, la base imponible acumulada durante el ejercicio.
La rebaja puede afectar a determinados pagos calculados sobre la base imponible del periodo, pero no significa que todas las pymes deban aplicar directamente un 17 %, un 20 % o un 22 % en sus pagos a cuenta.
Una oportunidad para planificar el próximo ejercicio
La reducción del Impuesto sobre Sociedades puede permitir que pymes y microempresas dispongan de más recursos para invertir, contratar, mejorar su liquidez o consolidar su actividad.
Antes de calcular el posible ahorro, conviene revisar:
La cifra de negocios del periodo anterior.
La base imponible prevista.
El régimen fiscal aplicable.
Las deducciones y bonificaciones disponibles.
La modalidad utilizada para los pagos fraccionados.
La fecha de inicio y cierre del ejercicio fiscal.
Fuente: Autónomos y Emprendedor



Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.55